
ChangXin Memory Technologies (CXMT) bringt HBM3E in die Produktion. Reuters berichtet unter Berufung auf zwei mit der Sache vertraute Personen, der Speicherhersteller aus Hefei habe mehreren heimischen Entwicklern von KI-Chips bereits HBM3E-Muster geliefert und wolle innerhalb der nächsten zwei Monate eine begrenzte Fertigung starten. Dieselben Quellen beziffern die Ausbeute auf lediglich 20 bis 30 Prozent; vergleichbare Produkte von SK Hynix liegen bei rund 70 Prozent.
Dem Bericht zufolge lagen die CXMT-Muster in Tests näher an der Vorgängergeneration HBM3 von SK Hynix, und der Verkaufspreis dürfte höher ausfallen als bei ausländischen Konkurrenzprodukten. Geringe Ausbeute, eine Generation Rückstand bei der Leistung und ein höherer Preis – CXMT treibt das Projekt trotzdem voran. Der Grund liegt auf der Nachfrageseite: Unter den US-Exportkontrollen bekommen chinesische KI-Chip-Hersteller nicht genug Speicher mit hoher Bandbreite.
Zwei Darstellungen, die zeitlich nicht zusammenpassen
Wie weit CXMT bei HBM3E tatsächlich ist, dazu sind die öffentlichen Angaben uneinheitlich. Anfang September berichtete The Information, CXMT habe bereits mit der Kleinserienfertigung von HBM3E begonnen; T-Head, die Chip-Sparte von Alibaba, und Cambricon testeten damit ihre eigenen Prozessoren, der Ausbau der Kapazität sei für 2027 vorgesehen. Reuters spricht nun davon, die begrenzte Fertigung starte „innerhalb der nächsten zwei Monate“ – einen Takt später als der frühere Bericht.
Möglicherweise beziehen sich beide Berichte auf unterschiedliche Phasen: der frühere eher auf Engineering-Lose, der spätere auf eine begrenzte Belieferung von Kunden. CXMT, T-Head und Cambricon haben diese Pilotfertigung und Tests nie öffentlich bestätigt; zu Ausbeute, Stapelhöhe und Stand der Kundenqualifizierung gibt es bislang keine offiziellen Zahlen, sodass vorerst nur die Aussagen der Insider zählen.
Bei der Ausbeute liegen die Schätzungen dagegen nah beieinander. Das Analysehaus SemiAnalysis schätzte im Juni etwa 25 Prozent; das koreanische ChosunBiz nannte im September eine Ausbeute von rund 25 Prozent in der Pilotfertigung, beschrieb dabei allerdings ein 8-Lagen-HBM3-Produkt. Die 20 bis 30 Prozent aus dem aktuellen Reuters-Bericht liegen im selben Bereich: Nach mehreren Monaten ist weder eine deutliche Besserung noch eine Verschlechterung zu erkennen.
Wo der Abstand zu den beiden koreanischen Herstellern liegt
Legt man die Zeitleisten nebeneinander, wird der Rückstand anschaulich. SK Hynix fertigt HBM3E seit 2024 in Serie, Samsung zog danach nach; startet CXMT wie von Reuters berichtet gegen Jahresende die begrenzte Fertigung, liegt es rund zwei Jahre zurück. Mit CXMT vertraute Personen schätzten den technischen Rückstand auf die führenden Hersteller bislang auf drei bis fünf Jahre.
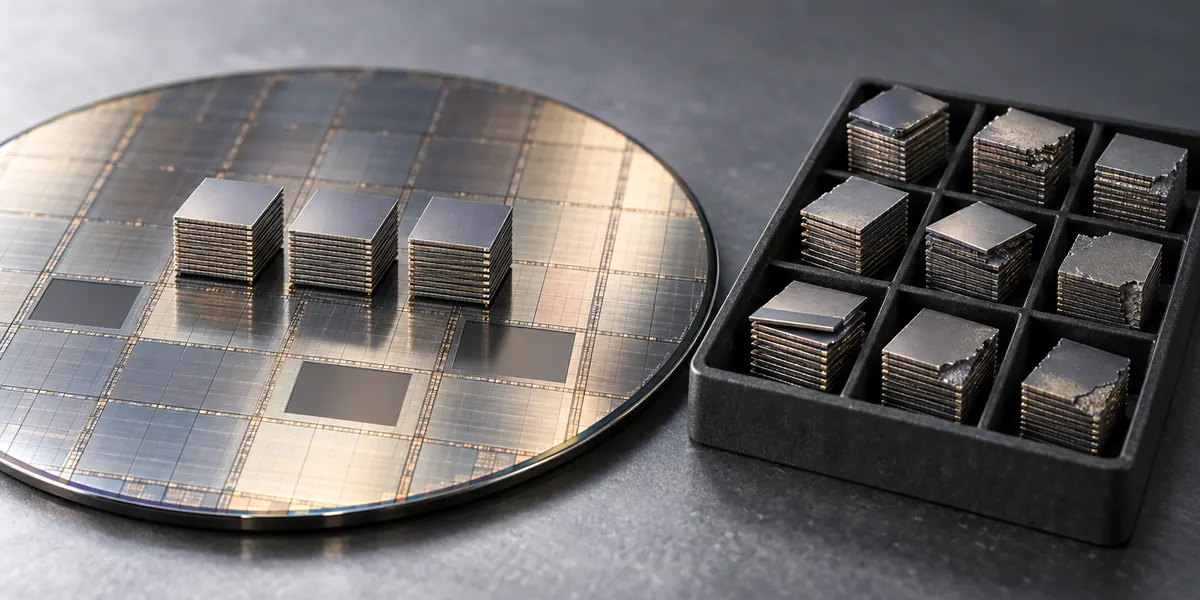
Die Schwierigkeit bei HBM liegt im Stapeln. Acht oder zwölf DRAM-Dies werden über Through-Silicon-Vias (TSV) vertikal verbunden und gehäust; fällt auch nur eine Lage aus, ist der gesamte Stapel Ausschuss, die Gesamtausbeute ergibt sich also als Produkt der Ausbeuten der einzelnen Prozessschritte. Auch die rund 70 Prozent von SK Hynix wurden erst über mehrere Produktgenerationen erreicht. CXMT hatte bei DDR5 einen ähnlichen Start: Ende 2024 berichteten koreanische Medien, die DDR5-Ausbeute liege möglicherweise nur bei 10 bis 20 Prozent, danach stieg sie schrittweise.
Wie angespannt die Nachfrage ist, zeigen Analystenberichte. Morgan Stanley hatte zuvor eingeschätzt, die HBM3E-Versorgung werde 2027 der wichtigste Engpass für die Auslieferung chinesischer KI-GPUs sein; zugleich schätzt die Bank, dass CXMT 2027 selbst bei niedriger Ausbeute etwa 3 bis 4 Millionen HBM3E-Stapel herstellen könnte. Wie viele Beschleunigerkarten sich damit bestücken lassen, hängt davon ab, wie viele HBM-Stapel jeder Chip nutzt; der Bericht schlüsselt das nicht auf.
Der Kapitalmarkt hat CXMT schon einen Platz gegeben
CXMT ging am 27. Juli dieses Jahres am STAR Market an die Börse, am 27. Oktober vollendete das Unternehmen drei Monate. Wie China Securities Index zuletzt mitteilte, wurde es in den SSE Composite Index aufgenommen, mit einem Gewicht von 4,67 Prozent – dem höchsten aller Titel, vor Agricultural Bank of China und ICBC. Im SSE STAR Market Composite Index beträgt das Gewicht 15,74 Prozent, ebenfalls Platz eins, gefolgt von Cambricon und Hygon.
Die Bewertung, die der Markt derzeit zahlt, speist sich vor allem aus dem Preiszyklus bei Standard-DRAM. Ob HBM3E vom Musterstadium zur stabilen Lieferung gelangt, hängt davon ab, wie weit die Ausbeute im kommenden Jahr steigt: Bleibt sie bei zwei bis drei Zehnteln, lassen sich die Kosten pro Stapel kaum auf ein Niveau drücken, bei dem Chiphersteller in großen Mengen abnehmen – selbst wenn es im Inland vorerst keine günstigere Alternative gibt.
Quellen: Reuters, The Information, CocoLoop, ChosunBiz, Gelonghui; geprüft wurden die HBM3E-Ausbeutespanne von CXMT, der Vergleichswert von SK Hynix und die Gewichtungsdaten im SSE-Index.