
長鑫存儲正把 HBM3E 推向產線。路透社引述兩名知情人士報導,這家位於合肥的記憶體廠商已向多家國內 AI 晶片設計公司送樣 HBM3E,計畫在未來兩個月內啟動限量生產。同一批消息來源給出的良率只有 20% 到 30%,SK 海力士同類產品約為 70%。
報導還提到,長鑫的樣品在測試中的表現更接近 SK 海力士的上一代 HBM3,預計售價會高於海外同類產品。良率低、效能落後一代、價格又更貴,長鑫仍選擇往前推,原因在需求端:在美國出口管制之下,國內 AI 晶片廠商拿不到足夠的高頻寬記憶體。
兩種說法對不上的時間點
關於長鑫 HBM3E 究竟走到哪一步,公開資訊並不一致。今年 9 月初,The Information 報導稱長鑫已開始 HBM3E 的小批量生產,阿里巴巴旗下平頭哥與寒武紀正用它測試自家處理器,擴產則排在 2027 年。路透社這次的說法是「未來兩個月內啟動限量生產」,比前者慢了一拍。
兩份報導指的可能是不同階段:前者偏工程批次,後者指面向客戶的限量供貨。長鑫、平頭哥、寒武紀都沒有公開證實這些試產與測試,良率、堆疊層數、客戶驗證進度也一直沒有官方數字,目前只能以知情人士的說法為準。
良率的估算倒是前後接近。研究機構 SemiAnalysis 在 6 月估計約 25%;韓國 ChosunBiz 9 月的報導寫到試產良率約 25%,不過它描述的產品是 8 層 HBM3。路透社這次的 20% 到 30% 落在同一區間,幾個月下來看不出明顯起色,也看不出惡化。
與韓國兩家差在哪
把時間線並排來看,差距比較直觀。SK 海力士 2024 年就開始量產 HBM3E,三星隨後跟進;長鑫若依路透社的說法在今年底前後啟動限量生產,就晚了大約兩年。熟悉長鑫的人士先前估計,它在技術上落後領先廠商三到五年。
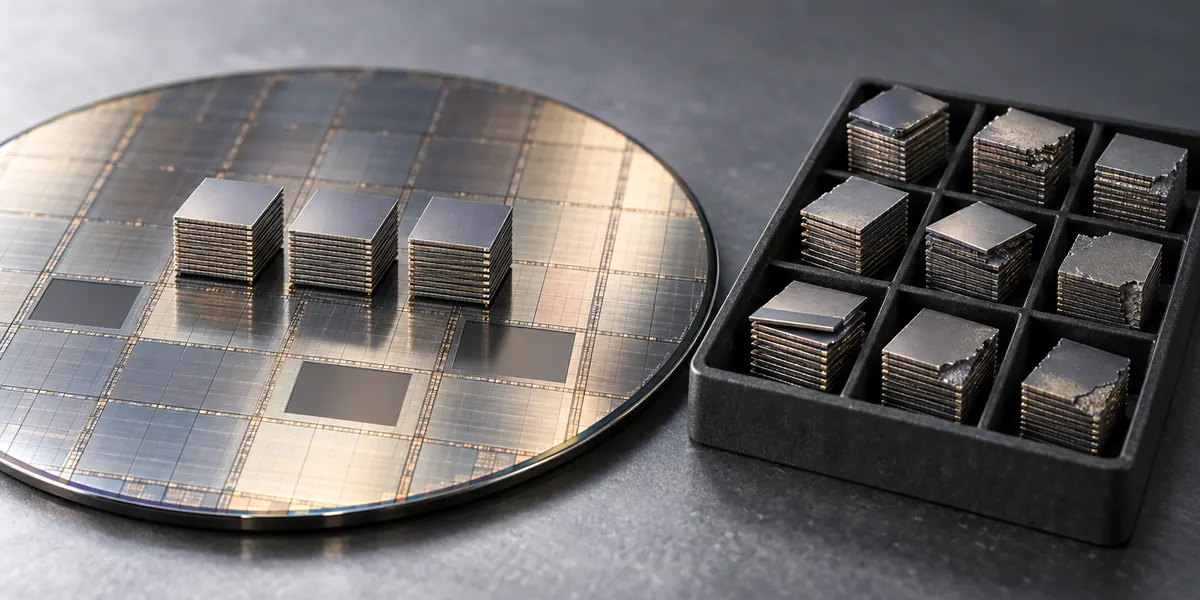
HBM 難在堆疊。八層、十二層 DRAM 裸晶要用矽穿孔垂直連接後再封裝,任何一層出問題,整顆堆疊就報廢,所以整體良率是每道製程良率相乘的結果。SK 海力士 70% 左右的水準,也是歷經好幾代產品調校才拿到的。長鑫在 DDR5 上有過類似的起步,2024 年底韓國媒體曾報導其 DDR5 良率可能只有一到兩成,之後才逐步爬升。
需求端的吃緊程度,可以從機構報告看出來。摩根士丹利先前判斷,HBM3E 供應將是 2027 年中國 AI GPU 出貨的主要瓶頸;它同時估計,即使良率偏低,長鑫 2027 年仍能做出約 300 萬到 400 萬顆 HBM3E 堆疊。這個產能能搭配多少張加速卡,要看各家晶片用幾顆 HBM,報告並未提供拆分。
資本市場先給了位置
長鑫科技今年 7 月 27 日登陸科創板,10 月 27 日滿三個月。中證指數公司最新揭露,它已被納入上證綜合指數,權重為 4.67%,排名第一,高於中國農業銀行與中國工商銀行;在上證科創板綜合指數中權重為 15.74%,同樣居首,寒武紀、海光資訊分居其後。
市場眼下給的估值,主要來自通用型 DRAM 的漲價週期。HBM3E 能否從送樣走到穩定供貨,要看良率明年能爬到多少:如果一直停在兩三成,每顆堆疊的成本很難壓到晶片廠願意大量採購的水準,即使國內暫時找不到更便宜的替代品也一樣。
參考來源:路透社、The Information、CocoLoop、ChosunBiz、格隆匯;核實長鑫 HBM3E 良率區間、SK 海力士良率對照與上證指數權重數據。